保険料を安くする意外な「コツ」について徹底解説

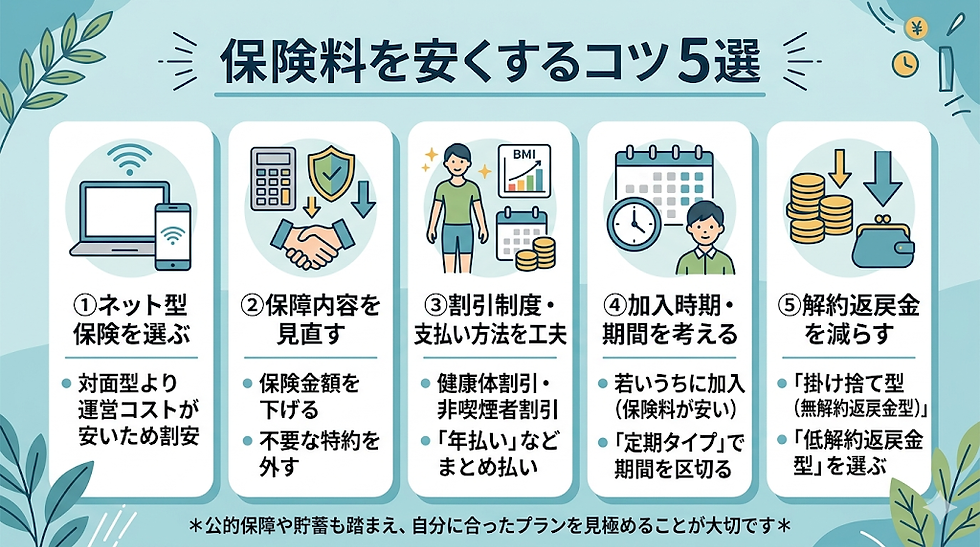
毎月支払う保険料、「もう少し安くならないか」と考えたことはありませんか。誰だって保険料は安いほうがいいですよね。そこでこの記事では、生命保険や医療保険を中心に、保険料を賢く安くする具体的な方法と、その際の注意点について解説します。
① 割安な保険会社・商品を探す
◆対面型の保険よりネット型の保険
総じて、営業職員や保険ショップなどの対面販売中心の保険会社より、ネット販売中心(ダイレクト型)の保険会社のほうが保険料は安いです。対面販売だと人件費や店舗維持費などのコストがかかる一方で、ネット販売はそれらのコストを抑えられているからです。とにかく保険料を抑えたい人は、ネット型保険を中心に複数社を比較検討してみるとよいでしょう。
ただし、ネット販売用の保険商品は保険料が安い分、パッケージ化されたシンプルなものが多い傾向にあります。「充実した保障を安く」というわけにはいかない場合もあるため、自分が求める保障内容が含まれているかよく確認しましょう。
◆共済を選ぶ
厳密には保険会社ではありませんが、共済はその性質上、安価な保障を提供しているところが多いです。たとえば都道府県民共済では、入院保障に死亡保障が付いて月額2,000円という手頃な掛け金(保険料)のプランもあります。
しかし、60歳や65歳で保障が終了したり、年齢が上がると掛け金は変わらなくても保障額が下がる「定期タイプ」の仕組みとなっている点には注意が必要です。
② 保障内容をスリム化する
◆保険金額(保障額)を下げる
もっとも確実で簡単な方法がこちらです。保険は、将来支払う保険金の準備として保険料を集めています。
そのため、保険金額を下げればそれに見合う分だけ保険料も下がります。入院日額1万円の医療保険を日額5,000円にしたり、死亡保険金額2,000万円を1,000万円に減額したりすることで、毎月の家計負担は大きく軽減されます。
◆不要な特約を外す
たいていの保険には各種特約が用意されており、ある程度自由に付け外しが可能です。営業担当者から提案されたプランには、良かれと思って多数の特約が付加されていることがあります。
補償が重複しているものや、自分には不要な特約を外すだけで、保険料は目に見えて安くなります。一方で特約は「主契約の保障を補完する」役割があるため、本当に必要な特約まで削らないよう吟味することが大切です。
③ 割引制度や支払い方法を工夫する
◆健康体割引・非喫煙者割引を利用する
生命保険や医療保険のなかには、一定の健康基準を満たしている人や、タバコを吸わない人に対して保険料を割り引く制度を設けているものがあります。血圧やBMIが基準値内であれば、通常の保険料よりも大幅に安くなるケースがあるため、健康に自信がある人は積極的に活用しましょう。
◆「まとめ払い(年払いなど)」を利用する
毎月保険料を支払う「月払い」よりも、半年分や1年分をまとめて支払う「半年払い」「年払い」のほうが、トータルの保険料は2〜3%程度安くなることがあります。手元の資金に余裕があるなら、支払い方法の変更を検討するのも有効な節約術です。
④ 保険期間と加入タイミングを見直す
◆保険期間を短くする
保険期間が長くなればなるほど、保険会社としては保険金を支払う可能性が高くなるため、保険料は高くなります。死ぬまで保障が続く「終身タイプ」よりも、期間を区切った「定期タイプ」のほうが目先の保険料は安安くなります。
ただし「定期タイプ」は、更新のたびに年齢に応じて保険料が上がっていきます。長期間加入することを前提とするなら、保険料が低い若いうちに「終身タイプ」に入っておいたほうが、一生涯で支払うトータルの保険料は安く済む場合もあります。
◆若いうちに加入する
保険料は過去の統計データをもとに算出されているため、病気や死亡のリスクが低い若い年齢のほうが基本の保険料は安く設定されています。前述の通り、「終身タイプ」の保険であれば、若いうちに加入した安い保険料を一生涯固定できるため、早く加入する恩恵は大きいです。
⑤ 解約返戻金を減らす
◆低解約返戻金型・無解約返戻金型
保険料を抑えるために、解約返戻金(途中で解約した際にお金が戻ってくる仕組み)を低く設定、あるいは全くなくした商品があります。
「低解約返戻金型」は、保険料払込期間中の解約返戻金を通常の7割程度に抑えることで毎月の保険料を安くしています。
「無解約返戻金型(掛け捨て)」は、解約返戻金が全くない代わりに保険料が最も安く設定されています。ただし、掛け捨て型の保険で保険料の引き落としができなかった場合、解約返戻金から自動で保険料を立て替える機能(自動振替貸付)が使えず、すぐに失効してしまう恐れがあるため注意が必要です。
【番外編】そもそも保険に入らない
保険料を下げるという趣旨からは少し外れますが、そもそも「保険に入らない(あるいは必要最低限にする)」という考え方もあります。
◆公的保障を活用する
日本の公的医療保険制度は非常に充実しています。「高額療養費制度」を利用すれば、ひと月あたりの自己負担額には上限が設けられるため、大きな病気をしても青天井で医療費がかかることは稀です。公的保障でまかなえる範囲を正しく理解すれば、民間の医療保険は少額で済む、あるいは不要と判断できます。
◆貯蓄で備える
「貯金は三角、保険は四角」と言われるように、貯金には時間がかかります。しかし、すでに十分な貯蓄(生活防衛資金や数千万円規模の遺族の生活費など)があるのなら、わざわざ手数料の高い民間保険に頼る必要はありません。
お金がない人ほど万が一の際に困るため保険の必要性が高く、十分な資産がある人は保険に頼らなくても済むという逆説的な事実を知っておきましょう。
◆家族に頼る
独身で若いうちは、万が一の病気やケガの際に一時的に親族を頼るという選択肢もあります。過剰な保険料を支払って日々の生活を圧迫するくらいなら、まずは手元の貯蓄を増やすことに専念し、いざという時は家族の助けを借りるのもひとつの合理的な考え方です。
まとめ
保険料を安くするコツをいくつか紹介しましたが、忘れてはならないのは「高いものには理由があり、安いものにも理由がある」ということです。保険料を下げようとすれば、保障内容や保険期間を削るか、ネット型や掛け捨て型といった制約を受け入れる必要があります。
「安物買いの銭失い」にならないよう、公的保障や現在の貯蓄額を踏まえ、自分にとって本当に必要な保障をしっかりと見極めることが大切です。


コメント